Bundesliga Wettsteuer: wie die 5%-Abgabe deinen Expected Value senkt und was Anbieter dagegen tun
 Available in US
Inhaltsverzeichnis
5% Wettsteuer seit 2012: eine kurze Erklärung mit großer Wirkung
Als die 5%-Rennwett- und Lotteriesteuer auf Sportwetten 2012 eingeführt wurde, haben die meisten Wetter mit den Schultern gezuckt. Fünf Prozent klingt wenig. Nach neun Jahren Marktbeobachtung kann ich sagen: Diese fünf Prozent sind für Wetter mit Renditeanspruch kein Kleinstbetrag — sie sind der Unterschied zwischen einer knapp positiven und einer deutlich negativen Langzeitperformance.
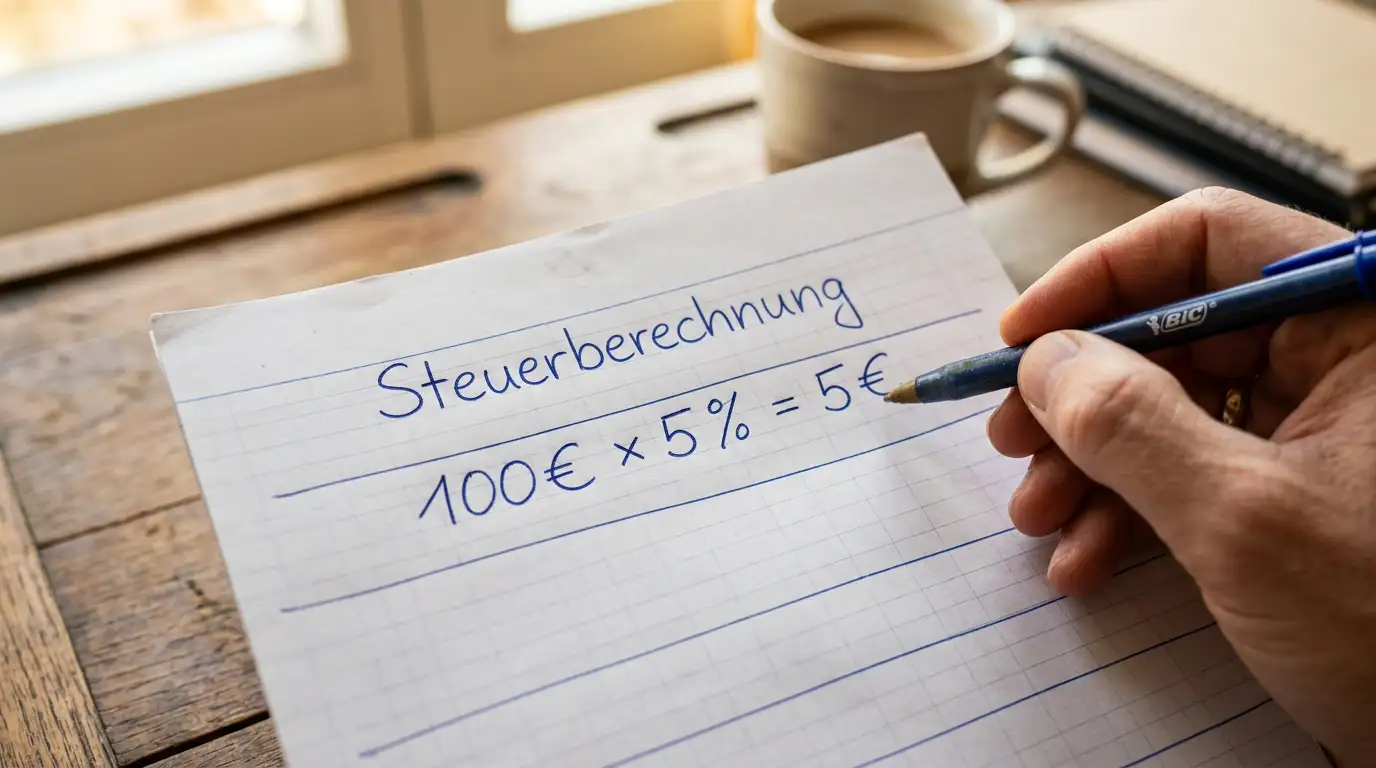
Die Grundmechanik ist gesetzlich einfach: Auf jeden in Deutschland platzierten Wetteinsatz fällt 5% Rennwett- und Lotteriesteuer an. Wer zahlt sie? Das entscheidet der Anbieter. Entweder trägt er sie selbst und behält die Quoten auf Nominalniveau, oder er zieht sie vom Gewinn des Spielers ab. Seit dem GlüStV 2021 haben sich beide Modelle am Markt etabliert, und der Unterschied für den Spieler ist erheblich.
Seit 2012 ist diese Steuer fester Bestandteil des deutschen Sportwettenmarkts. Das klingt nach geklärtem Terrain, ist aber für viele Gelegenheitswetter noch immer undurchsichtig — gerade weil Anbieter die Steuer nicht immer transparent kommunizieren. Wer eine Wette auf Bundesliga platziert, ohne zu wissen, welches Modell sein Anbieter verwendet, wettet effektiv mit unbekannten Parametern.
So berechnet sich die Steuer: Einsatz, Gewinn, Nettoquote
Rechnen wir konkret durch, was die 5% in verschiedenen Szenarien bedeuten. Ausgangspunkt: Ein Einsatz von 100 Euro auf eine Quote von 2,00.
Modell 1 — Anbieter zahlt die Steuer: Der Anbieter zieht intern 5% von deinem Einsatz ab, berechnet aber die Wette auf Basis des vollen Einsatzes. Ergebnis bei Gewinn: 200 Euro Rückzahlung minus nichts — der Spieler spürt die Steuer nicht direkt. Der Anbieter hat intern 5 Euro Steuer gezahlt und bietet entweder leicht reduzierte Quoten als Ausgleich, oder er absorbiert es als Marktpositionierungsentscheidung.
Modell 2 — Spieler zahlt die Steuer: Der Anbieter zieht 5% vom Gewinn ab. Einsatz 100 Euro, Quote 2,00, Bruttorückzahlung 200 Euro, davon 5 Euro Steuer auf 100 Euro Gewinnanteil abgezogen — Nettorückzahlung: 195 Euro. Deine effektive Quote sinkt von 2,00 auf 1,95. Das klingt marginal, verändert aber die zugrundeliegende Ökonomie jeder Wette.
Modell 3 — Steuer auf den Einsatz: Einige Anbieter verrechnen die Steuer direkt mit dem Einsatz. Du zahlst effektiv nur 95 Euro ein, die Wette läuft mit 95 Euro Einsatz, bei Gewinn erhältst du 190 Euro. Das ist die transparenteste Variante, aber rechnerisch identisch mit Modell 2.
Das Ergebnis ist in allen Fällen dasselbe: 5% weniger Rendite als bei einer steuerfreien Wette. Der Unterschied liegt nur darin, ob der Anbieter diesen Effekt durch höhere Quoten kompensiert oder nicht.
Wer trägt die Steuer? Anbieter-Modelle im Vergleich
Im deutschen Markt haben sich zwei klar unterschiedliche Positionen herausgebildet. Ein Teil der GGL-lizenzierten Anbieter hat die Steuerübernahme zur Marketingstrategie gemacht und kommuniziert sie aktiv. Diese Anbieter bieten nominal dieselben Quoten wie ihre internationalen Konkurrenten — aber der Vergleich ist trügerisch, denn sie kompensieren die Steuerlast in der Regel über marginal niedrigere Grundquoten oder selektivere Quotierung in Nischenmärkten.
Der andere Teil der Anbieter zieht die Steuer transparent vom Gewinn ab — oder kommuniziert, dass der Einsatz sich um 5% reduziert. Das ist ehrlicher, aber für Spieler weniger attraktiv in der Wahrnehmung. Bonus-Angebote sind oft an den Nettoeinsatz gebunden, was bei Steuerabzug-Modellen weitere Komplexität schafft. Wie sich das Steuermodell auf den Bonuswert auswirkt, erkläre ich im Detail im Kontext der Bundesliga-Bonusangebote.
Mein Rat aus der Praxis: Das „Anbieter zahlt die Steuer“-Modell klingt gut, aber entscheidend ist die Nettoquote nach Steuer. Ein Anbieter der nominell Quote 2,00 anbietet und die Steuer intern trägt, bietet im Vergleich zu einem Anbieter mit Quote 2,10 minus 5% Steuer (effektiv 1,995) keinen wirklichen Vorteil. Immer die effektive Nettoquote vergleichen.
Expected Value unter Steuereinfluss: ein konkretes Rechenbeispiel
Der Expected Value (EV) einer Wette ist der mathematisch erwartete Gewinn oder Verlust pro eingesetztem Euro. Die Formel: EV = (Gewinnwahrscheinlichkeit x Reingewinn) – (Verlustwahrscheinlichkeit x Einsatz). Die Wettsteuer verändert diesen Wert systematisch nach unten.
Beispiel: Ich schätze die Gewinnwahrscheinlichkeit eines Bundesliga-Heimsiegs auf 60%. Der Anbieter bietet Quote 1,80. Brutto-EV: (0,60 x 0,80) – (0,40 x 1,00) = 0,48 – 0,40 = +0,08. Positiver EV, die Wette hat auf dem Papier Wert.
Jetzt kommt die Steuer: Bei Modell „Spieler zahlt“ wird der Gewinnanteil um 5% reduziert. Netto-EV: (0,60 x 0,76) – (0,40 x 1,00) = 0,456 – 0,40 = +0,056. Der positive EV ist noch da, aber deutlich geschrumpft. Bei einer ursprünglich nur knapp positiven Wette mit EV von +0,02 würde die Steuer den Wert vollständig eliminieren und in negatives Territorium schieben. Das ist der strukturelle Effekt, den Wetter kennen müssen.
Konkret: Wetten, die ohne Steuer einen Edge von unter 5% haben, sind nach Steuer mit ziemlicher Sicherheit negative EV-Wetten. Das verschiebt die Schwelle für sinnvolle Wettentscheidungen merklich nach oben.
Wie du die Steuerbelastung beim Bundesliga-Wetten minimierst
Die Steuer abschaffen kann ich nicht. Aber es gibt legitime Wege, ihre Auswirkung auf die eigene Performance zu reduzieren.
Erstens: Anbieter wählen, die die Steuer tragen, und deren Quoten dennoch wettbewerbsfähig sind. Das erfordert konkreten Vergleich, kein blindes Vertrauen in Marketingversprechen. Zweitens: Den eigenen Edge-Anspruch nach oben anpassen. Wetten mit weniger als 5-6% Edge sind nach Steuer strukturell unattraktiv — das ist eine direkte Konsequenz der Abgabe. Drittens: Auf Märkte mit besonders niedrigem Overround setzen, da der kombinierte Effekt aus Marge und Steuer bei margenschwachen Märkten geringer ist als bei marginsschwachen Märkten mit hohem Overround. Viertens: Quotenvergleich systematisch betreiben — bei einem erwarteten Edge von 5% kann ein Quotenunterschied von 3% zwischen Anbietern fast die Hälfte dieses Edges ausmachen.
Die Steuer ist ein Fix-Faktor, keine Variable. Professionelle Wetter bauen sie in ihr Modell ein, statt sie zu ignorieren.
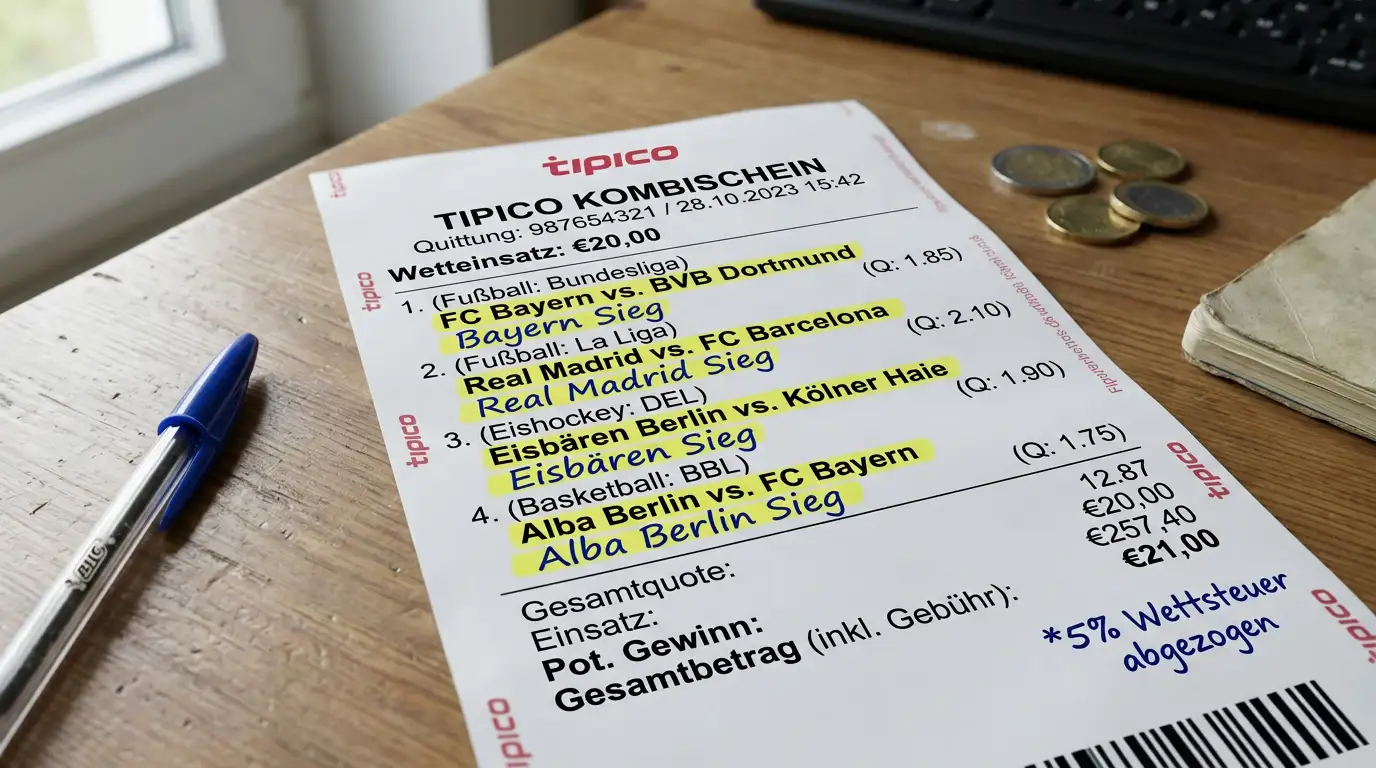
Ein letzter praktischer Hinweis aus der Erfahrung: Kombinationswetten werden durch die Wettsteuer besonders hart getroffen. Bei einer dreiteiligen Kombiwette mit 50 Euro Einsatz pflanzt sich die Steuerlast über alle Teilwetten fort. Das effektive Renditeprofil ist substanziell schlechter als das nominelle Produkt der Einzelquoten vermuten lässt. Wer trotzdem Kombis spielen will, sollte das mit offenen Augen tun — und nicht erst überrascht sein, wenn die Langzeitrechnung nicht aufgeht.
Wirkt sich die 5-Prozent-Wettsteuer bei Bundesliga-Livewetten anders aus als bei Pre-Match-Wetten?
Mathematisch wirkt die Steuer in beiden Märkten identisch — sie reduziert die Nettoquote um 5 Prozent. Praktisch ist sie bei Livewetten aber problematischer, weil die Edges hier oft kleiner und kurzlebiger sind. Eine Pre-Match-Value-Bet mit 8 Prozent Edge übersteht die Steuer leicht; eine Live-Bet mit 3 bis 4 Prozent Edge wird durch die Steuer zur Verlust-Wette. Wer überwiegend live wettet, sollte deshalb Anbieter bevorzugen, die die Steuer selbst tragen — oder die Quotenanforderungen entsprechend höher kalibrieren, damit der Nettowert positiv bleibt.
Wie verändert die Wettsteuer den Erwartungswert bei Bundesliga-Quoten unter 2,00 besonders stark?
Bei niedrigen Quoten ist der absolute Gewinn pro gewonnener Wette klein — die fixe 5-Prozent-Abgabe wirkt prozentual stärker. Bei Quote 1,50 reduziert die Steuer den Nettogewinn von 50 auf 42,5 Cent pro Euro Einsatz, also um 15 Prozent. Bei Quote 3,00 reduziert sie den Gewinn von 2,00 auf 1,90 — nur 5 Prozent Reduktion. Wer Favoriten-Wetten unter 1,80 spielt, sieht den Effekt am deutlichsten. Eine Mindestquote von 2,00 für eigene Wetten ist eine praktische Faustregel, um den Wettsteuer-Effekt überschaubar zu halten.
Welche Bonus-Modelle deutscher Bundesliga-Anbieter kompensieren die Wettsteuer am wirkungsvollsten?
Cashback-Modelle ohne Umsatzbedingung sind am effektivsten, weil sie einen festen Prozentsatz der Nettoverluste zurückgeben — und damit den durch Steuer und Overround verursachten strukturellen Nachteil reduzieren. Ein Cashback von 5 bis 10 Prozent auf monatliche Verluste kompensiert den Steuereffekt nahezu vollständig. Klassische Einzahlungsboni mit hohem Wagering und Mindestquote 1,80 wirken dagegen oft kontraproduktiv, weil der Wagering-Umsatz selbst zusätzliche Steuerverluste generiert. Profi-Wetter bevorzugen klare Cashback-Strukturen gegenüber komplexen Bonus-Aktionen.
Erstellt vom Redaktionsteam „Wetten Bundesliga”.